Leer transcripción
¿Cuánto cambia la desigualdad cuando pagamos IRPF? El veinte por ciento de las declaraciones con mayores ingresos concentra casi la mitad de la renta. Veamos qué ocurre después de impuestos. Primero, un caso con las reglas de dos mil dieciocho. Una persona de cuarenta y cinco años, sin hijos, gana treinta mil euros brutos al año en Madrid. Restamos sus cotizaciones y los gastos que reconoce la ley. Quedan veintiséis mil noventa y cinco euros de base. Si aporta dos mil a un plan de pensiones, la base baja a veinticuatro mil noventa y cinco. Aplicamos las escalas y el mínimo personal: salen unos cuatro mil doscientos veintinueve euros de impuesto. Además, dona ciento cincuenta euros y tiene derecho a descontar ciento doce con cincuenta del impuesto. Termina pagando unos cuatro mil ciento diecisiete euros de IRPF anual. La reducción baja la base; la deducción baja directamente el impuesto. Ahora volvemos a más de tres millones de declaraciones de dos mil dieciocho. Las ordenamos de menor a mayor renta. En horizontal acumulamos declaraciones; en vertical, la parte de renta que reúnen. La mitad con menos ingresos suma el veintiuno coma cinco por ciento de la renta. El treinta por ciento siguiente reúne otro treinta coma tres. Y el veinte por ciento de arriba concentra el cuarenta y ocho coma dos. Al recorrer todo el reparto aparece la curva de Lorenz. La diagonal muestra cómo sería un reparto perfectamente igual: la mitad reuniría la mitad de la renta. Ahora aplicamos el IRPF neto que permiten reconstruir los datos, con sus reducciones y deducciones. En conjunto, las rentas altas pagan una proporción mayor. Seguimos a los mismos grupos: el de arriba pasa del cuarenta y ocho coma dos al cuarenta y tres coma seis por ciento de la renta que queda. La mitad de abajo pasa del veintiuno coma cinco al veinticuatro coma nueve. Gana peso en el reparto, aunque eso no significa que todos reciban más dinero. Para medir la desigualdad, ordenamos cada reparto de menor a mayor renta. El espacio entre la curva y la diagonal se reduce. Ese espacio, comparado con el triángulo de referencia, permite calcular el Gini. Baja de cuarenta y tres coma siete a treinta y ocho coma tres: cinco coma cuatro puntos menos. La renta queda repartida de forma menos desigual. Aquí hemos estudiado declaraciones, no a toda la población. Y falta mirar lo que recibimos. Otro estudio, sobre los hogares españoles de dos mil dieciocho, estimó que valorar la sanidad y la educación públicas reducía alrededor de un once por ciento la desigualdad de su renta disponible. Las pensiones y otras prestaciones también redistribuyen. Por eso, para valorar la redistribución hay que mirar lo que se paga y lo que se recibe. ¿Qué opinas?
El impuesto cambia el reparto de la renta
Antes de pagar IRPF, el 20 % de las declaraciones con mayores ingresos concentra el 48,2 % de la renta. Después del impuesto neto que permiten reconstruir los datos, ese mismo grupo reúne el 43,6 % de la renta restante. La mitad con menos ingresos pasa del 21,5 % al 24,9 %.
El cambio resume la redistribución que observamos en este análisis: las rentas altas pagan, en conjunto, una proporción mayor. La renta que queda está repartida de forma menos desigual. Ganar peso en ese reparto no implica que todas las declaraciones de ingresos bajos reciban más dinero.
De lo que ganas a lo que pagas
El vídeo comienza con un caso calculado bajo las reglas de 2018: una persona de 45 años, residente en Madrid, sin hijos, con contrato indefinido y 30.000 euros de salario bruto anual. No tiene otros ingresos ni beneficios fiscales distintos de los indicados. Es un ejemplo construido con la normativa, no una declaración real de una persona identificada.
Se restan 1.905 euros de cotizaciones del trabajador y 2.000 euros de gastos del trabajo reconocidos fiscalmente. La base queda en 26.095 euros. Una aportación de 2.000 euros a un plan de pensiones la reduce a 24.095. Aplicando las escalas y el mínimo personal, el impuesto queda en 4.229,14 euros.
La donación de 150 euros permite deducir 112,50 euros del impuesto. El resultado es un IRPF anual de 4.116,64 euros. Esa es la diferencia entre los dos conceptos: la reducción baja la base sobre la que se calcula el impuesto; la deducción descuenta directamente del impuesto.
El salario anual tras las cotizaciones del trabajador y el IRPF es de 23.978,36 euros. Los 2.000 euros de gasto fiscal no se restan otra vez del salario. Esta cifra tampoco descuenta el dinero destinado al plan de pensiones y a la donación: no equivale al efectivo que quedaría después de esas decisiones.
Quién concentra la renta antes y después
La investigación utiliza 3.011.866 declaraciones de la muestra IEF–AEAT de 2018. Aplicamos sus factores de elevación para describir el universo de declaraciones representado. Trabajamos con declaraciones, incluidas las conjuntas, no con un recuento de personas ni de hogares de toda España. El ámbito es el territorio de régimen fiscal común.
Ordenamos las declaraciones según su renta inicial y seguimos a los mismos grupos. Antes del IRPF, la mitad inferior reúne el 21,5 % de la renta; el 30 % intermedio, el 30,3 %; y el 20 % superior, el 48,2 %. Después del impuesto, sus cuotas son del 24,9 %, 31,5 % y 43,6 %, respectivamente. El denominador también cambia: ahora se reparte la renta que queda después de pagar el impuesto neto.
La renta analizada procede de las variables fiscales de la muestra. No debe confundirse con la riqueza o patrimonio acumulado. Tampoco equivale a que toda la renta fiscal sea un salario bruto como el del ejemplo inicial.
Qué muestran la curva de Lorenz y el Gini
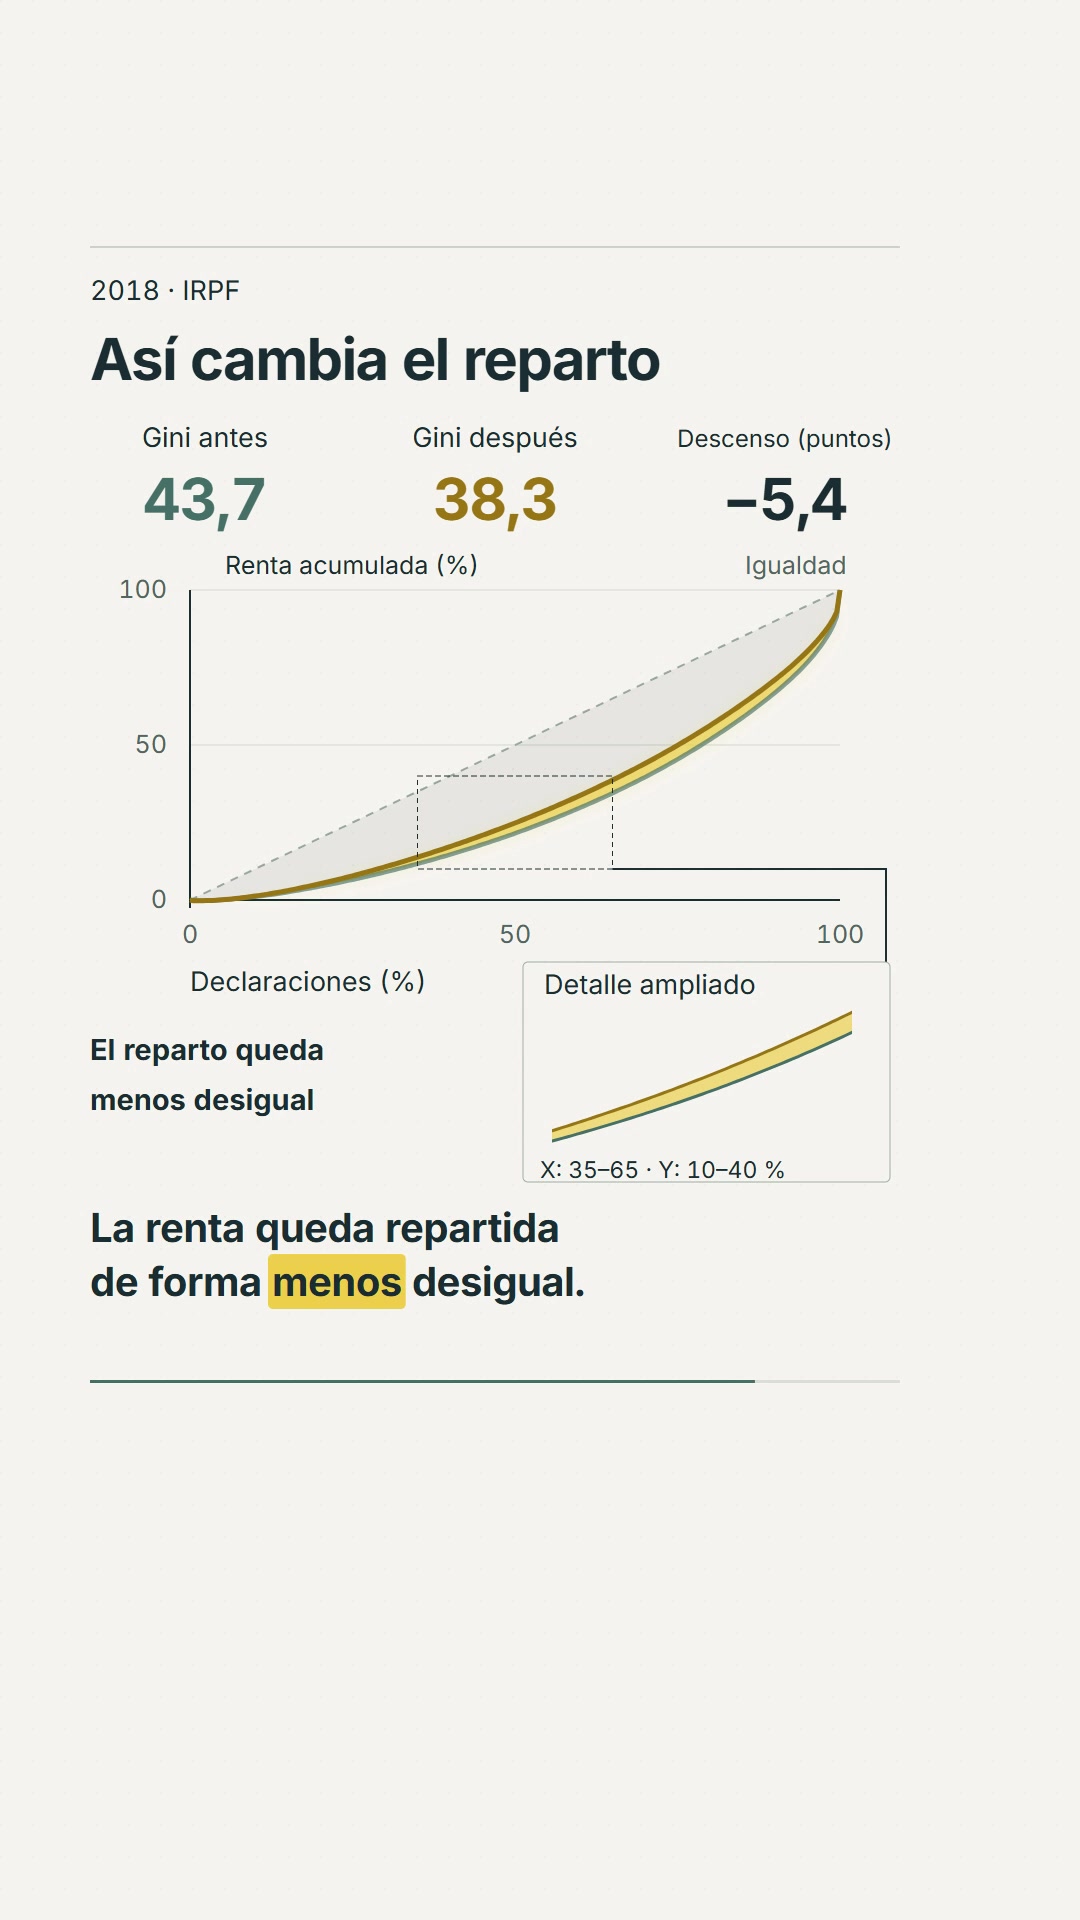
En el eje horizontal acumulamos declaraciones, de menor a mayor renta; en el vertical, la proporción de renta que reúnen. Con un reparto perfectamente igual, la mitad de las declaraciones reuniría la mitad de la renta y la curva coincidiría con la diagonal.
El Gini compara el área entre la diagonal y la curva de Lorenz con el triángulo de referencia. En la escala de 0 a 100 utilizada aquí, un valor menor indica menos desigualdad. Para medir cada distribución ordenamos de nuevo sus rentas: no usamos sin más el orden inicial para calcular el Gini posterior.
El resultado baja de 43,7 a 38,3: una diferencia de 5,4 puntos. El vídeo ilumina el espacio entre las curvas para hacer visible el cambio. No son cinco puntos porcentuales más de renta para cada declaración, ni una medida del Gini oficial de toda la población. No asignamos etiquetas de desigualdad «saludable» o «peligrosa» a estos valores.
Qué impuesto hemos reconstruido
Calculamos el IRPF neto anual que permiten las variables disponibles, incorporando las deducciones observables y conservando los créditos fiscales negativos cuando corresponden. No usamos el simple resultado a ingresar o devolver como si fuese todo el impuesto anual.
Faltan en los archivos las casillas específicas de la deducción por cónyuge con discapacidad. No las sustituimos por ceros. Por eso hablamos de impuesto neto reconstruible: la cobertura de los datos impide afirmar que hemos observado todos los beneficios fiscales de cada declaración.
2018 es el último año disponible en los archivos de esta investigación, no el último ejercicio fiscal existente. La comparación es una descomposición contable antes y después del impuesto, con las rentas observadas. No predice cómo cambiarían el empleo, los ingresos o el comportamiento ante una reforma.
Lo que se paga y lo que se recibe
El IRPF es una parte de la redistribución. El sexto informe del Observatorio de impuestos y prestaciones de FEDEA, de López Laborda, Marín y Onrubia, estudia por separado a los hogares españoles con datos de 2018. Estima que valorar la sanidad y la educación públicas reduce alrededor de un 11 % la desigualdad de la renta disponible bajo su metodología.
Se trata de una reducción relativa en otro estudio y con otra unidad de análisis. No son once puntos de Gini, no es dinero ingresado en cada cuenta y no debe restarse de nuestro 38,3. Las pensiones y otras prestaciones también forman parte de la redistribución.
Para valorar el conjunto hacen falta ambas perspectivas: lo que se paga y lo que se recibe. Esta investigación muestra una pieza concreta y reproducible, el cambio en la distribución de la renta de las declaraciones al aplicar el IRPF neto que puede reconstruirse. ¿Qué opinas de estos resultados?
El mismo grupo de declaraciones, otro reparto
Porcentaje de la renta total de cada escenario. Grupos fijados según la renta inicial. El Gini reordena cada distribución y se expresa en puntos sobre 100. Redondeo a una décima.
| Grupo / indicador | Antes del IRPF | Después del IRPF neto reconstruible |
|---|---|---|
| 50 % con menor renta inicial | 21,5 % | 24,9 % |
| 30 % intermedio | 30,3 % | 31,5 % |
| 20 % con mayor renta inicial | 48,2 % | 43,6 % |
| Gini (0–100; cada reparto reordenado) | 43,7 | 38,3 |
Qué cuenta y qué no cuenta
- Declaraciones de régimen fiscal común, incluidas las conjuntas; no toda la población ni patrimonio.
- IRPF neto reconstruible con las variables disponibles. Las deducciones de cónyuge con discapacidad no están observadas.
- Grupos fijados por renta inicial y Gini reordenado son comparaciones diferentes.
- El resultado de servicios públicos pertenece a otro estudio y no se suma ni se resta al Gini de las declaraciones.
Fuentes para seguir investigando
- BOE / AEAT · Modelo oficial de IRPF 2018, páginas 17–18 ↗2018
- AEAT · AEAT: correspondencia de casillas del IRPF 2018 ↗2018
- IEF–AEAT · IEF–AEAT: muestra de IRPF de 2018 ↗2018
- Onrubia, Picos-Sánchez y Rodado · International Tax and Public Finance · Onrubia, Picos-Sánchez y Rodado (2014) ↗Marco metodológico · 2014
- FEDEA · López Laborda, Marín y Onrubia: Observatorio de impuestos y prestaciones, sexto informe ↗2018
- AEAT · AEAT Manual práctico Renta 2018 ↗2018
- BOE · BOE Orden ESS/55/2018 ↗2018
- AEAT · AEAT Escala autonómica de Madrid en 2018 ↗2018